日本銀行の政策金利引き上げに伴う変動金利の上昇や、生活必需品・エネルギー価格の高騰が家計を直撃する2026年現在、住宅ローンの返済に深刻な影を落としています。かつて「超低金利だから安心」と勧められて組んだ背伸びした融資や、夫婦の収入を合算したペアローンが、想定外の金利改定や収入減によって一転して破綻リスクへと変貌する事例が後を絶ちません。
住宅ローンの滞納は、単なる「支払いの遅れ」にとどまらず、放置すれば不動産の強制売却(競売)や自己破産、家族関係の断絶へと直結します。しかし、初期の警告サインを見逃さず、法的な救済制度や不動産の売却手法を正しく選択できれば、傷口を最小限に抑えて生活を再建することは十分に可能です。破綻の境界線と、手遅れになる前に取るべき具体的な回避策を現場の取材データから解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:住宅ローン破産の最大の引き金は金利上昇と収入減の複合ショックであり、滞納後3〜6ヶ月で競売へ直結する一括返済請求が届く。
- 要点2:競売に比べ任意売却は市場相場に近い価格で処分でき、個人再生の住宅ローン特則を活用すればマイホームを残したまま他債務を大幅圧縮できる。
- 要点3:ペアローンの連鎖破綻や連帯保証人への請求を防ぐには、督促状を放置せず住宅金融支援機構の返済猶予制度や弁護士の無料相談へ早期にアクセスすることが分かれ道となる。
【2026年最新】住宅ローン破産に追い込まれる決定的な原因と実態データ
金融機関の審査基準緩和や不動産価格の上昇を背景に、限界まで借入額を増やした世帯が直面しているのが住宅ローン破産2026年最新の構造的リスクです。これまで長期にわたり続いたマイナス金利政策の終焉以降、変動金利型の基準金利が見直され、毎月の返済額が増加する世帯が急速に増えています。
司法統計や金融関係機関の調査データを統合・分析すると、一般的な住宅ローン自己破産確率は全体の約0.5%〜1.0%前後で推移しているものの、返済に苦慮する「延滞予備軍」を含めるとその割合は利用者の3%〜4%に達すると推計されています。破綻へと追い込まれる決定打となっている主な原因は以下の3点に集約されます。
第1に、変動金利の上昇と5年ルール・125%ルールの盲点です。返済額が5年間据え置かれる特約があっても、内部では利息割合が増加し、元金の減りが極端に遅くなる「未払利息」の発生に気づかないケースが多発しています。第2に、ボーナス払いの破綻や共働き世帯の片方の休職・離職による世帯年収の急減です。そして第3に、物価高による実質可処分所得の圧迫が重なり、毎月数万円の赤字が雪だるま式に膨らむパターンが顕著に見られます。
住宅ローンが払えない場合の末路|滞納から強制退去までのタイムライン
返済が口座から引き落とせなくなった瞬間から、法的な回収プロセスは冷厳に動き始めます。住宅ローン払えない末路を正確に把握しておくことは、最悪の事態を防ぐための第一歩です。
滞納初期から強制退去に至る標準的な進行スケジュールは次の通りです。
【滞納1〜2ヶ月目:督促状の送付と遅延損害金の加算】
銀行から電話や郵便による督促が行われます。この段階であれば、引き落とし口座への入金や一時的なリスケジュール相談で通常の返済ルートへ復帰可能です。
【滞納3〜6ヶ月目:期限の利益の喪失と代位弁済】
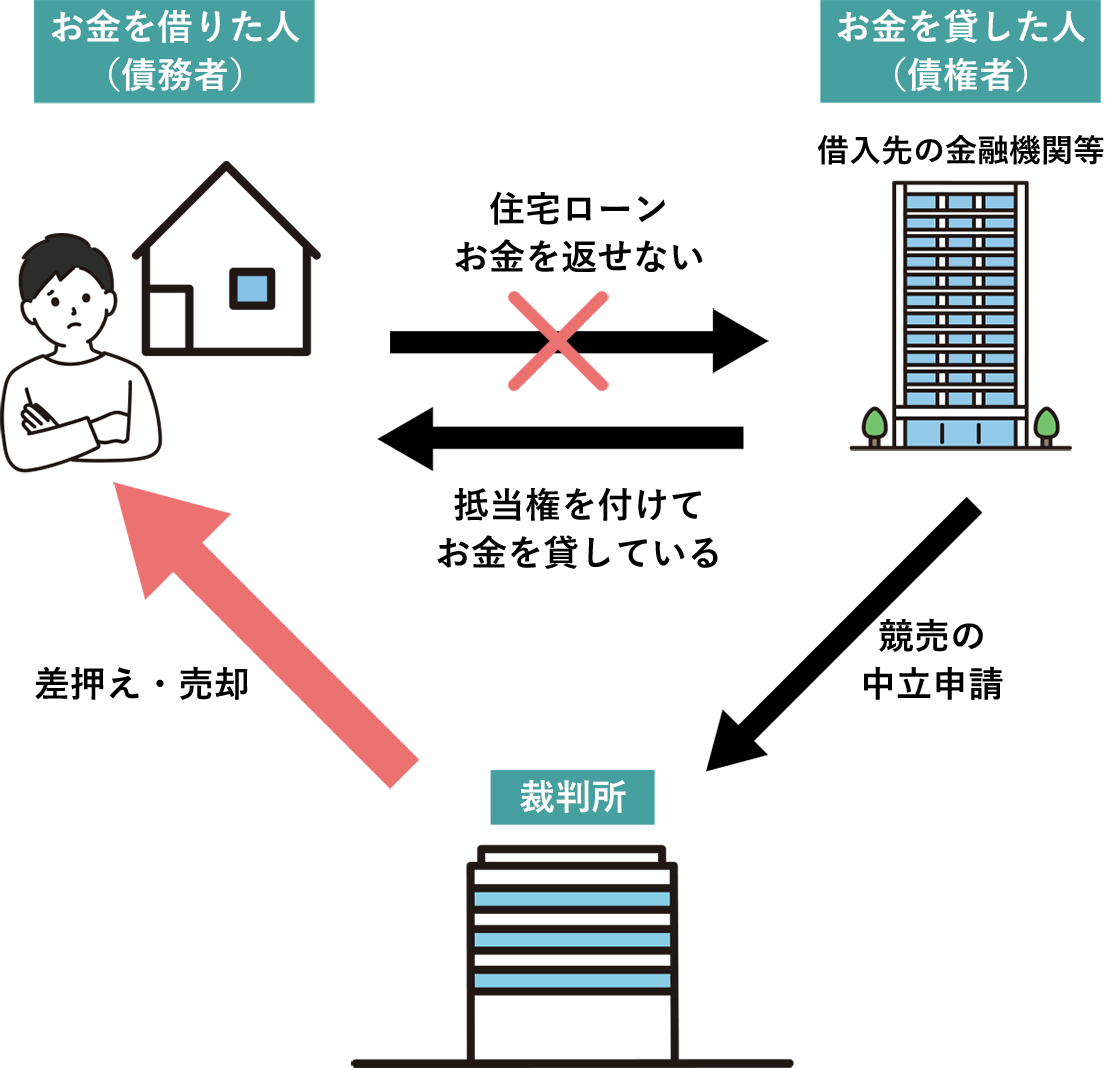
分割払いで返済する権利(期限の利益)を失い、残債全額の一括返済を求められます。同時に保証会社が銀行へ残債を立て替え払い(代位弁済)し、債権が保証会社や債権回収会社(サービサー)へと移行します。この時点で信用情報機関に事故情報が登録(いわゆるブラックリスト入り)されます。
【滞納6〜8ヶ月目:裁判所による競売開始決定と差し押さえ】
債権者が裁判所に競売を申し立て、登記簿謄本に差押えが登記されます。この住宅ローン滞納差し押さえが実行されると、裁判所の執行官と不動産鑑定士が自宅に立ち入り、室内の写真撮影や現況調査を実施します。
【滞納9〜12ヶ月目:入札・落札および強制立ち退き】
裁判所の競売情報(BIT)に物件情報が公開され、一般の入札が開始されます。落札者が決定して代金が納付されると所有権は完全に移転し、退去に応じない場合は裁判所の執行官による強制執行(強制退去)が断行されます。引越し代すら手元に残らず、路頭に迷うケースが後を絶ちません。

