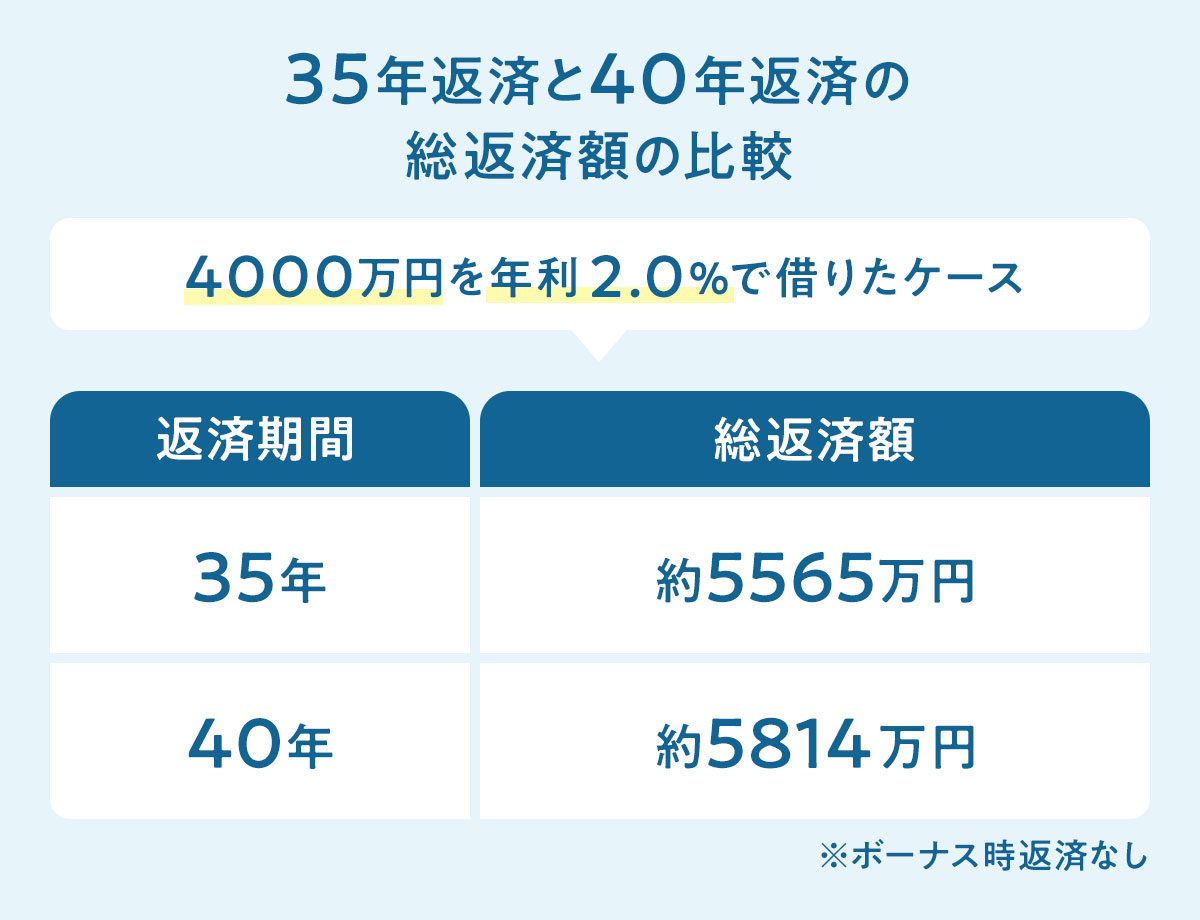
住宅ローンは今や「35年返済」が当たり前ではなくなりつつある。2026年に入り、住宅価格の高騰と金利上昇への警戒感から、月々の返済負担を軽くするために返済期間を40年に延ばす人が急増しているのだ。特に30代後半〜40代の世帯を中心に、都市部のマンション価格が数年前と比べて2〜3割高くなった現実が、長期返済へと背中を押している。しかし、返済期間を40年に延ばすという選択には、想像以上に重い代償が伴う。毎月の返済額は確かに減るが、総返済額は膨らみ、老後まで借金を抱えるリスクが一気に現実味を帯びる。本記事では、住宅ローン40年返済の実態と隠れたリスク、そして2026年時点で知っておくべき最新の対策を、金融データと現場取材をもとに徹底解説する。
📌 【この記事の重要ポイントまとめ】- 要点1:40年返済は月々の返済額を約2割減らせるが、総返済額は35年返済より数百万円単位で増加する。
- 要点2:完済年齢が70代後半〜80代に達するケースが多く、老後の収入減と返済負担が深刻なリスクになる。
- 要点3:2026年時点では固定金利上昇が続いており、借り換えや繰り上げ返済を前提にした「出口戦略」が不可欠。
【2026年最新】住宅ローン40年返済が急増する構造と市場データ
住宅金融支援機構や主要都市銀行の融資統計によると、2026年度に新規実行された住宅ローンのうち、返済期間が35年を超える契約の割合は前年比で約1.7倍に増えたと報告されている。この背景には、首都圏を中心とした新築マンション・中古マンションの平均価格が2026年比で25%〜35%上昇した市場環境がある。実際、不動産経済研究所の発表資料では、2026年の首都圏新築マンション平均価格は初めて7,000万円台に乗せ、2026年も高止まりが続いている。
この価格上昇の中で、世帯年収に占める年間返済負担率を35%以下に抑えるには、返済期間を40年に設定せざるを得ない層が増えている。加えて、2026年は日銀の金融政策修正を受けて長期金利がじわじわと上昇しており、変動金利から固定金利への借り換えを検討する動きも広がった。金利上昇局面では、金利の低い間に少しでも長期間借りて月々の負担を固定したいという心理が働きやすく、40年返済の需要をさらに押し上げている。
月々の返済額と総返済額のリアル|35年と40年を数値で比較
40年返済の最大の魅力は、月々の返済額を目に見えて減らせる点だ。だが、その裏で総返済額がどのくらい膨らむのかを、数字で冷静に把握している人は意外に少ない。以下の表は、借入額4,000万円、固定金利1.8%(全期間固定・ボーナス返済なし)を前提に、返済期間を35年と40年で比較した試算例である。金利や借入条件によって金額は変動するが、構造的な差は同じだ。
この試算が示すのは、単純な損得だけではない。40年返済は「月々の負担軽減」という即効性と、「利息総額の増加」という長期的なコストを同時に抱える商品だ。特に35歳で借り入れ、完済が75歳になるケースでは、定年後の収入が年金中心になった後も毎月11万円以上の返済が続く計算になる。この現実を直視せずに長期返済を選ぶと、老後の生活設計そのものが崩れる危険がある。

