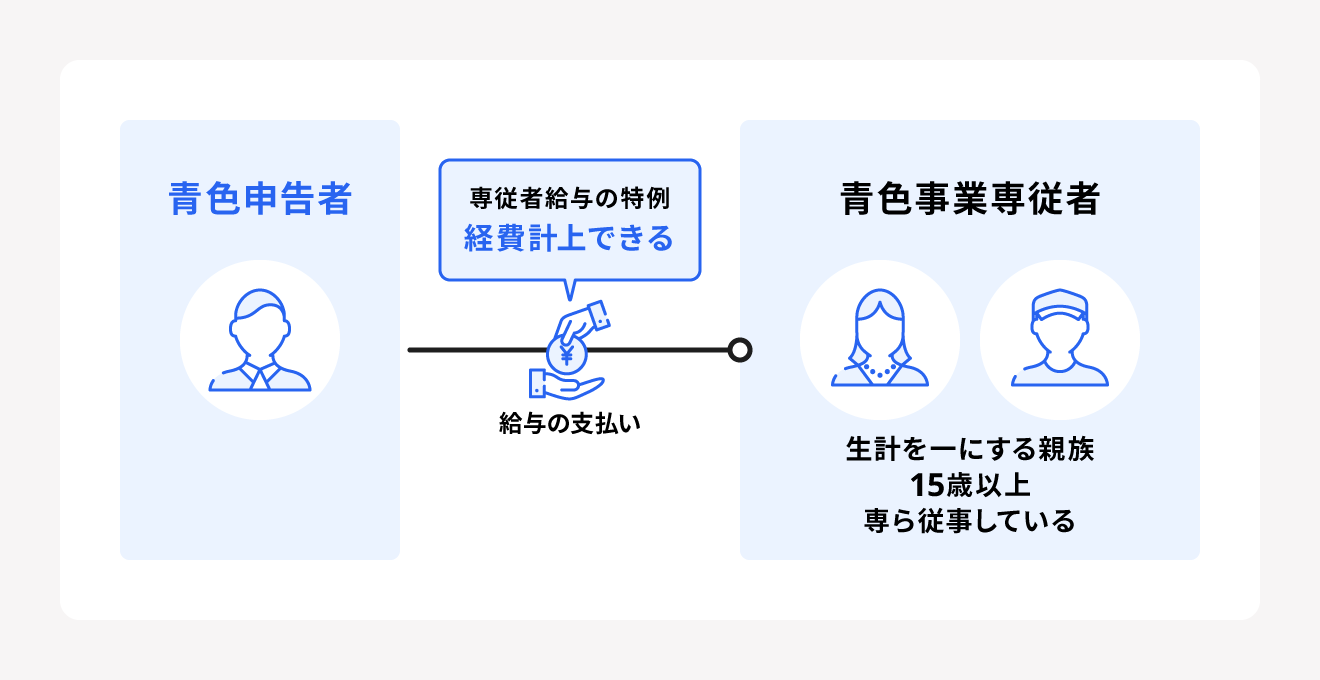
事業を営む個人事業主にとって、毎年の所得税や住民税の負担をいかに適正化するかは事業継続を左右する死活問題です。その中で、最も強力な合法的手法として知られるのが「専従者(せんじゅうしゃ)」を活用した家族給与の経費化です。生計を一にする配偶者や親族へ支払った給与を事業の必要経費に算入できるこの仕組みは、世帯全体の課税所得を分散させ、手元に残る資金を最大化する武器となります。
しかし、制度の表面的なメリットだけに着目して安易に導入すると、思わぬ税務トラブルや控除の喪失といった手痛い打撃を受けることになります。国税庁が定める厳格な要件や配偶者控除との兼ね合い、さらには家族経営特有の人間関係の摩擦まで、事前に把握しておくべき論点は多岐にわたります。2026年現在の税務実務に基づき、専従者制度の本質と実践的な活用手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:専従者とは個人事業主の事業に年間6ヶ月を超えて専ら従事する15歳以上の親族であり、青色申告なら給与全額を経費算入できる。
- 要点2:専従者給与を1円でも支払うと「配偶者控除」や「扶養控除」は受けられなくなるため、事前の緻密な損益分岐シミュレーションが不可欠。
- 要点3:税務調査での否認を防ぐには「青色事業専従者給与に関する届出書」の期日内提出と、業務実態に見合った適正相場での給与設定が必須。
【2026年最新】専従者とは?家族への給料を経費化する基本構造と青色・白色の違い
所得税法第56条の原則では、生計を一にする親族間で支払われる対価は必要経費に算入できないと規定されています。生活費のやり取りを経費と偽る脱税行為を防止するためです。しかし、その例外特例として法的に認められているのが専従者に対する給与・控除の制度です。
制度の恩恵は、個人事業主が「青色申告」を行っているか「白色申告」を行っているかによって決定的な差が生じます。青色申告を選択している場合、青色事業専従者給与として、事前に税務署へ届け出た金額の範囲内で実際に支払った給与の全額を経費に算入可能です。これにより、事業所得の高い事業主から所得の低い家族へ利益を移転させ、所得税の累進課税率を引き下げる高度な個人事業主の節税が実現します。
一方、白色申告の場合は白色事業専従者控除という枠組みにとどまります。給与を経費にするのではなく、所得計算上の「定額控除」として処理され、控除限度額は事業主の配偶者で最大86万円、その他の親族で1人あたり最大50万円と上限が固定されています。家族の貢献度に応じた柔軟な経費化を図る上では、青色申告による専従者給与の適用が圧倒的に有利です。
制度比較で浮き彫りになる損得勘定|青色専従者給与と白色専従者控除の徹底比較
青色申告と白色申告における専従者制度の違いを客観的な指標で比較すると、税務上の自由度と手続きの厳格さにおいて明確なコントラストが存在します。

