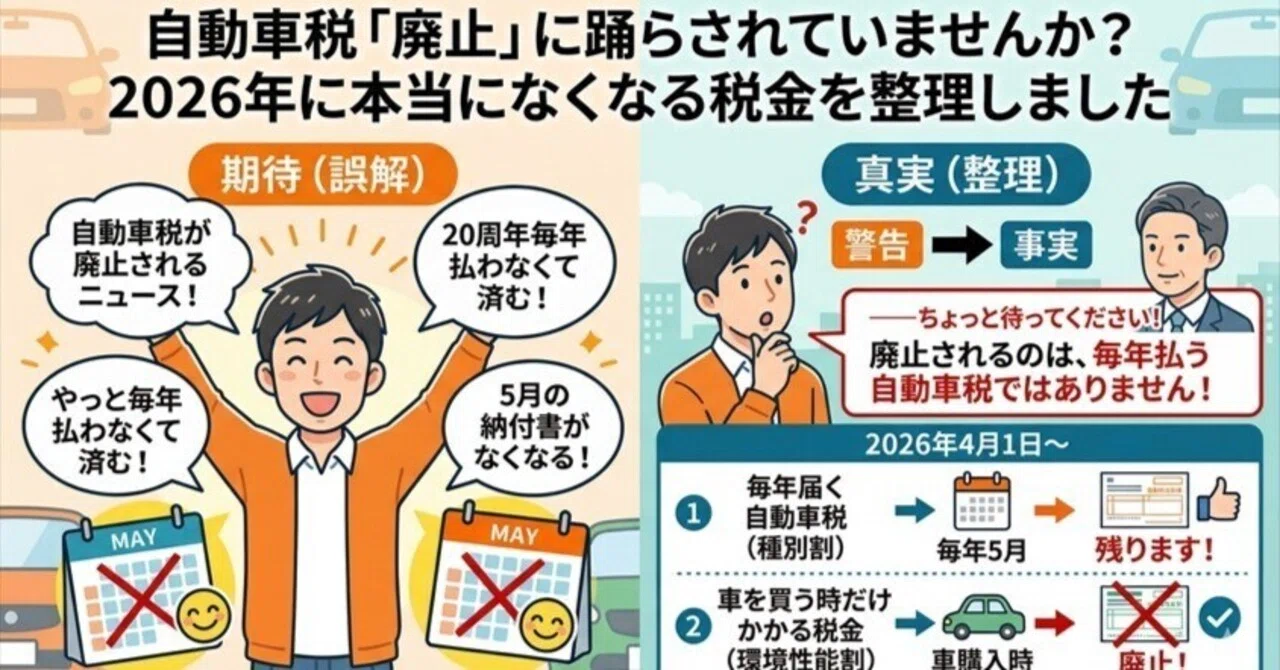
毎年5月に届く納税通知書を見るたび、多くのドライバーが重い負担に溜息を漏らしています。「日本の自動車税は高すぎる」「車を持っているだけで罰則のような税金を取られる」という不満は長年叫ばれ続けてきましたが、2026年に入り、永田町や霞が関周辺で自動車関係諸税の見直しを巡る議論が一気に加速しています。
SNSやネット上では「自動車税がついに廃止されるのか?」「いつから無税になるのか」といった期待混じりの噂が飛び交う一方、「廃止の裏でより過酷な新税が導入されるのではないか」という警戒感も広がっています。業界団体による長年の要望、EV(電気自動車)シフトに伴う税収不足、そして浮上する新たな課税案の全貌と、ドライバーの家計に直結する真実を徹底追及します。
📌 【この記事の重要ポイントまとめ】- 要点1:「自動車税の完全撤廃(無税化)」ではなく、保有税の簡素化・統合と代替財源の確保を巡る税制再編が議論の本質である。
- 要点2:自工会やJAFは長年「二重課税問題」の解消と重量税・環境性能割の廃止を強く要望しているが、財務省・総務省はEV普及による減収を穴埋めすべく走行距離課税の導入を視野に入れている。
- 要点3:今後の与党税制改正大綱の議論次第では、地方在住者や長距離ドライバーの実質負担が現状より増大するリスクがあり、車の保有スタイルや買い替え時期の戦略的な見極めが不可欠となる。
【2026年最新】自動車税廃止の噂は本当か?議論の背景と真相を徹底追及
ネット上で定期的にトレンド入りする「自動車税廃止」という言説ですが、報道関係者や税制調査会関係者の証言を総合すると、自動車税が単に消滅してドライバーの負担がゼロになるわけではありません。現在進行している議論の正体は、複雑怪奇を極める自動車関連税の抜本的な「統廃合と課税方式の転換」です。
では、一体なぜ今これほどまでに自動車税廃止の理由が取り沙汰されているのでしょうか。最大の要因は、急速なEV普及に伴う自動車税・ガソリン税の記録的減収です。従来の税制体系は、ガソリン車の排気量と燃料消費量を前提に設計されてきました。しかし、排気量ゼロのEVやプラグインハイブリッド車(PHEV)のシェアが拡大したことで、従来の仕組みでは道路の維持管理費や自治体の一般財源を賄えなくなるという構造的限界に直面したのです。
多くのドライバーが最も注視している「自動車税廃止はいつからなのか」というスケジュールについて、政府関係資料および与党税制改正大綱における自動車税関連の議論を追うと、中長期的なグランドデザインの策定が進められています。現行の枠組みを維持したまま小手先の減税を行うのではなく、保有段階の税金をスリム化する代わりに利用段階での課税へとシフトする方針が水面下で固まりつつあります。
自工会・JAFが激怒する「二重課税問題」と諸税の歪な構造
自動車産業界と一般ドライバーの怒りの根源にあるのが、半世紀以上にわたって放置されてきた自動車税の二重課税問題と重税構造です。日本自動車工業会(自工会)が公表した税制要望書や、JAF(日本自動車連盟)による自動車税制改正要望のアンケート調査では、実に9割以上のドライバーが「車に関する税金は過重で不公平」と回答しています。
とりわけ批判の的となっているのが、以下の理不尽な課税構造です。
- 税金の上に消費税が上乗せされる「タックス・オン・タックス」:ガソリン税(揮発油税+地方揮発油税)や石油ガス税に対して、さらに10%の消費税が課される不合理が今なお継続しています。
- 道路特定財源の一般財源化後も残る「当分の間税率(旧暫定税率)」:道路を作る財源として1970年代に臨時導入された上乗せ税率が、道路特定財源が廃止された後も「当分の間」という名目で固定化されています。
- 車体課税の重複:車両購入時に環境性能割が課され、車検ごとに自動車重量税を徴収され、毎年5月に自動車税(種別割)が請求されるという三重・四重の搾取構造が存在します。
自工会は歴代会長の記者会見でも「日本の自動車課税は世界一過酷であり、ユーザーの過度な負担が国内市場の冷え込みを招いている」と強く批判し続けてきました。自工会およびJAFは、自動車重量税の廃止、環境性能割の即時撤廃、そして生活の足である軽自動車税の負担軽減を強く主張しています。

