多重債務や毎月の返済に行き詰まりを感じた際、生活の再建を目指すための法的手段として検討されるのが「自己破産」と「個人再生」です。どちらも裁判所を通じて借金問題を法的に解決する強力な手続きですが、その効果や財産の処分、日々の生活・仕事に及ぼす影響は大きく異なります。
「住宅を手元に残したい」「就業中の仕事への影響を避けたい」「家族に知られずに解決したい」など、債務者が抱える事情によって選ぶべき手続きは明確に分かれます。2026年現在の最新の法運用や現場のデータに基づき、借金の減額割合からマイホームや車の維持条件、信用情報への影響に至るまで、後悔しない選択を下すための決定的な違いを検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:自己破産は借金が原則全額免除(免責)となる一方、個人再生は元金を概ね5分の1(最大10分の1)へ大幅減額し、3年〜5年かけて分割返済する手続きである。
- 要点2:マイホームを残したい場合は住宅資金特別条項(住宅ローン特則)が使える個人再生が有力となり、警備員や士業などの職業制限を回避できる点も個人再生の大きな強み。
- 要点3:個人再生には「安定した継続収入」が必須条件となるため、収入状況や免責不許可事由の有無、保証人への影響を総合的に考慮して最適な手続きを選択する必要がある。
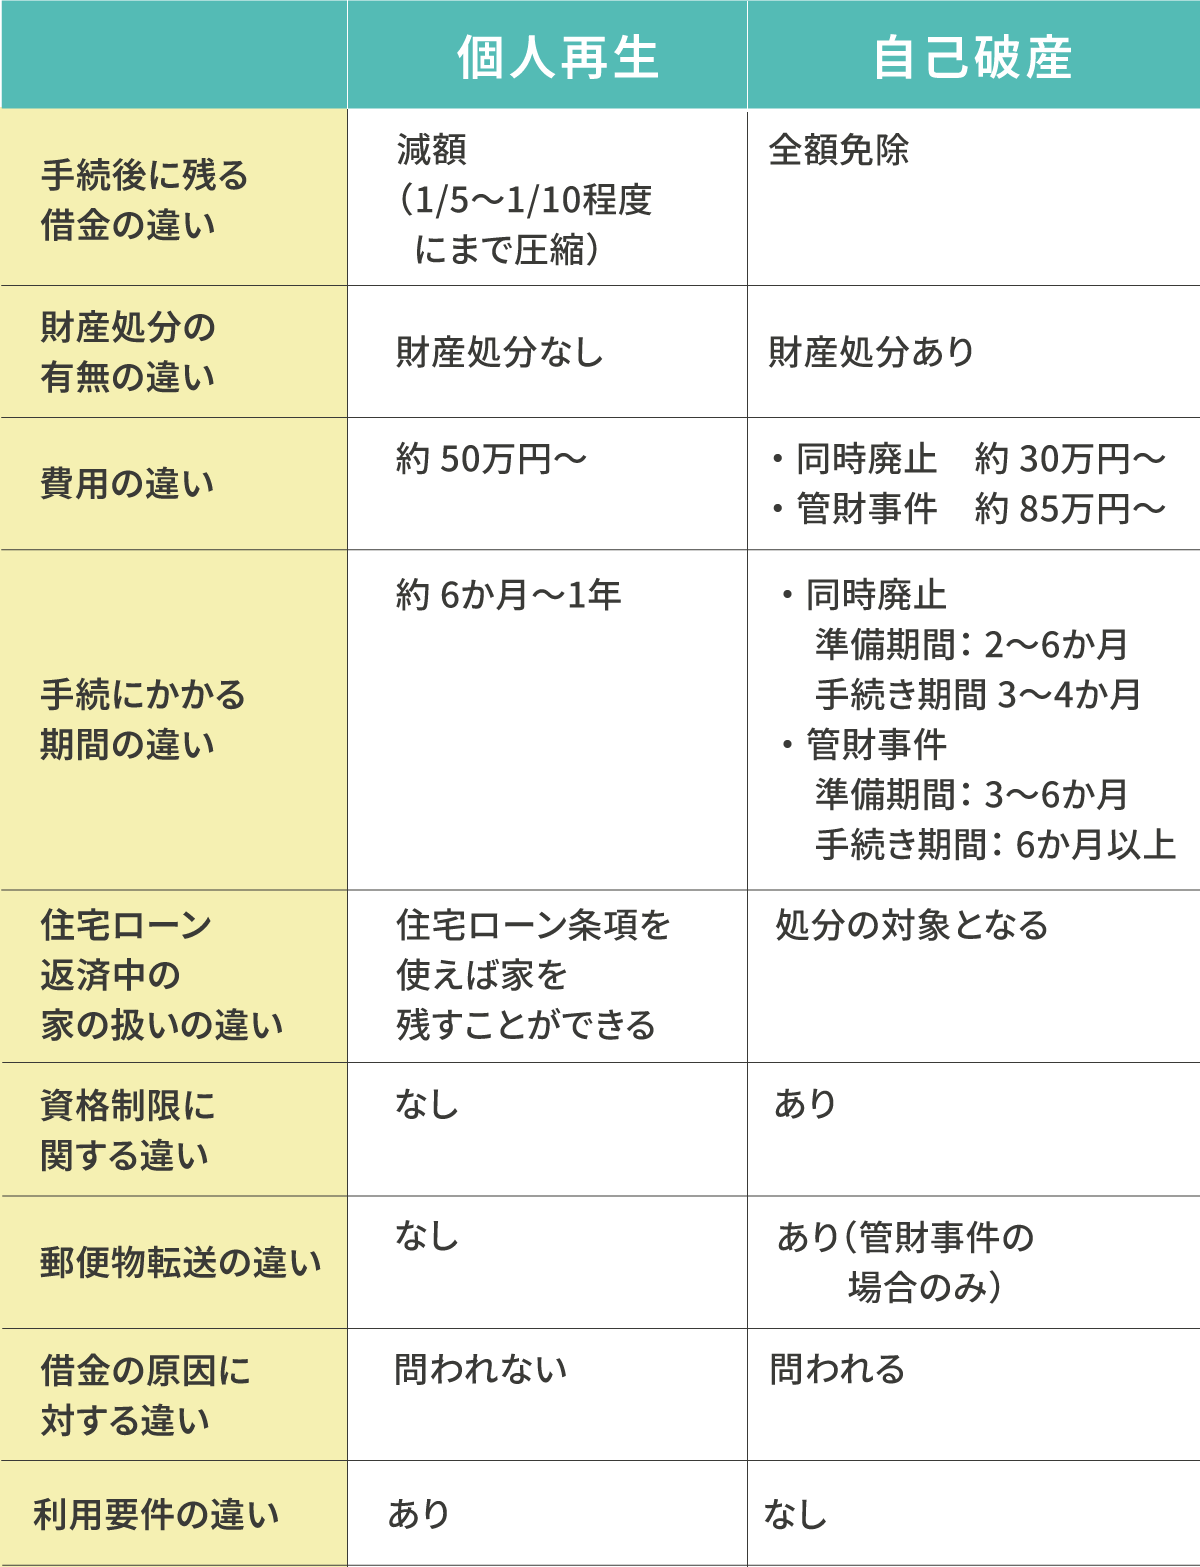
【徹底比較】自己破産と個人再生の決定的な違い一覧
法的な債務整理を検討する際、最も気になるのが「借金がいくら減るのか」「手持ちの財産や仕事がどうなるのか」という点です。両者の根本的な差異は、債務をゼロにする代わりに高価な財産を手放す「清算型(破産)」か、財産を残しつつ圧縮された債務を返済し続ける「再生型」かという構造にあります。
マイホームと車はどうなる?「住宅資金特別条項」と財産処分の境界線
債務整理を決断する上で最大の懸念材料となるのが、居住中のマイホームや日常の移動手段である自動車の行方です。この点において、自己破産と個人再生の間には決定的な制度的隔たりが存在します。
個人再生の最大の武器が住宅資金特別条項(住宅ローン特則)です。この特例を利用すると、住宅ローン以外の消費者金融やクレジットカードなどの債務を最大10分の1程度まで大幅に圧縮しつつ、住宅ローンだけは従前どおり(またはリスケジュールして)返済を継続することで、自宅の競売を回避できます。家族の生活基盤や子どもの通学環境を変えたくない債務者にとって、この制度は極めて実効性の高い選択肢です。
一方、自己破産では時価20万円を超える高額な資産は管財人によって換価され、債権者への配当に充てられるため、持ち家を手放すことは避けられません。
自動車の取り扱いについても注意が必要です。ローンを完済している車の場合、査定額が20万円以下であれば自己破産でも手元に残せるケースが多いものの、高年式車や高級車は処分対象となります。また、ローン返済中の車は信販会社に所有権留保が付いているため、自己破産・個人再生を問わず原則として引き揚げ(回収)が行われます。どうしても車を残したい場合は、保証人による一括返済や、第三者弁済などの事前対策を講じられるかが鍵を握ります。

