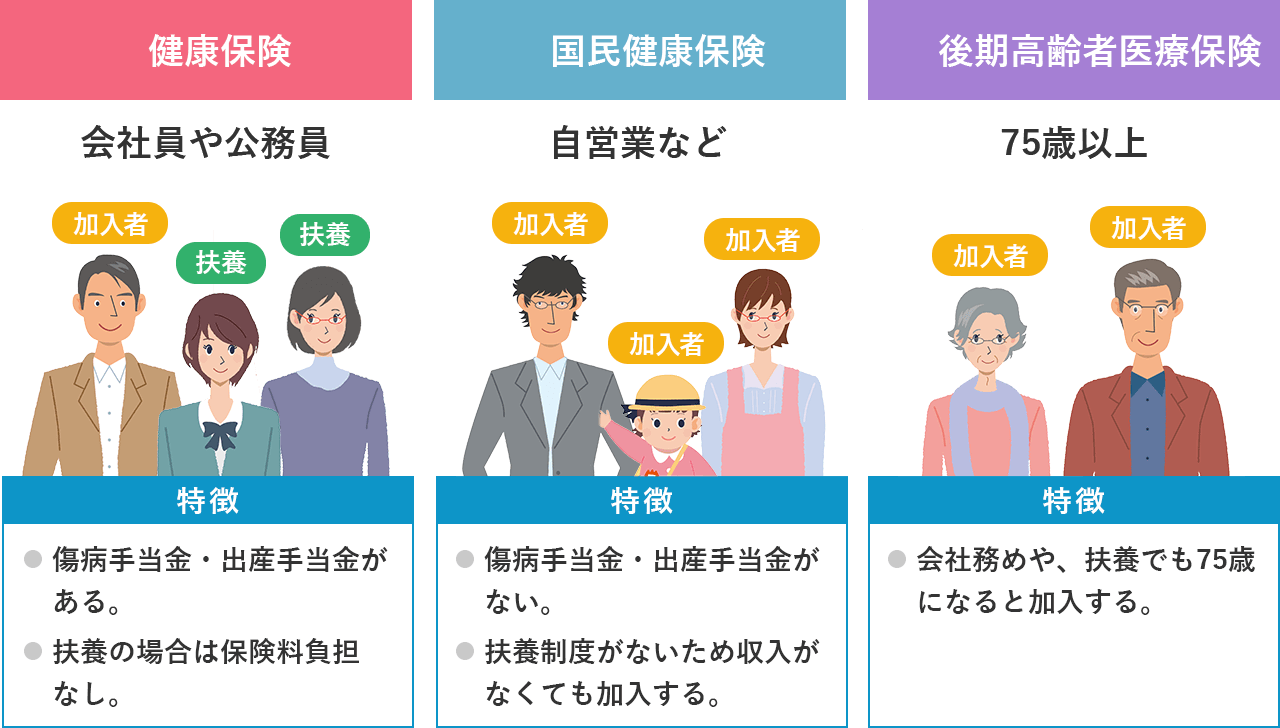
公務員として働く際、あるいは家族が公務員になった際、民間の会社員が加入する健康保険との違いに戸惑う方は少なくありません。「公務員は保険証の仕組みが異なる」「医療費の自己負担が民間企業より少ない」といった噂を耳にしたことがある読者も多いはずです。実際、公務員が加入するのは一般的な健康保険組合や協会けんぽではなく、各省庁や自治体ごとに組織された「共済組合」です。
公務員の共済組合には、民間の社会保険を大きく上回る独自の給付制度や保障が整えられています。制度の構造的特徴から手厚い付加給付の実態、退職後の選択肢、そしてマイナ保険証への完全移行が進んだ2026年の最新動向に至るまで、現場の取材データと客観的制度論に基づいてわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】- 要点1:公務員は健康保険ではなく「共済組合の短期給付」に加入しており、窓口負担を大幅に抑える独自の「付加給付」が最大の強みである。
- 要点2:退職時は「共済の任意継続」と「国民健康保険への切り替え」の比較が不可欠であり、前年度所得や扶養家族の有無で保険料に数十万円の差が生じる。
- 要点3:2026年の社会保険制度改革やマイナ保険証への移行に伴い、配偶者の扶養認定や保険料率の改定など実務上の注意点が増加している。
【制度の根幹】公務員共済組合と健康保険の違い|なぜ「別格」と呼ばれるのか?
民間企業の正社員が加入する「全国健康保険協会(協会けんぽ)」や「健康保険組合」と、公務員が加入する「共済組合」は、根拠となる法律から運営母体に至るまで根本的に異なります。民間従事者には健康保険法が適用されますが、国家公務員には国家公務員共済組合法、地方自治体職員には地方公務員等共済組合法がそれぞれ適用されます。
共済組合の事業は大きく分けて3つ存在します。医療や休業を保障する短期給付、将来の年金に関わる長期給付(現在は厚生年金に統合)、そして保養所利用や貸付事業などの福祉事業です。民間企業の健康保険に相当するのが、この「短期給付」にあたります。
公務員共済組合と健康保険の違いを制度面から観察すると、最大の特徴は「職域ごとの連帯性の高さ」と「手厚い財政基盤」にあります。地方公務員共済組合の短期給付事業や国家公務員の各共済組合は、長年にわたり職務の特殊性と雇用の継続性を背景に、独自の給付上乗せを行ってきました。これが公務員の医療保障が民間より手厚いとされる構造的背景です。
【圧倒的メリット】公務員共済組合の付加給付と傷病手当金の実態
公務員共済組合に加入する最大の金銭的恩恵といえるのが、法定給付に上乗せされる公務員共済組合の付加給付メリットです。日本の公的医療保険制度では、高額療養費制度により月間の自己負担限度額(年収区分に応じる)が定められていますが、共済組合ではさらに組合独自の負担軽減策が発動します。
代表的な制度が「一部負担金払戻金」や「家族療養費付加金」です。多くの共済組合では、同一の医療機関で支払った1か月の医療費自己負担額が2万5,000円(組合によって3万円前後)を超えた場合、超過分が数か月後に自動的に口座へ払い戻されます。先進医療や差額ベッド代などを除く保険適用診療であれば、大病を患い数百万円規模の治療費が発生しても、最終的な実質自己負担額は月額約2万5,000円にとどまります。
医療費だけでなく、病気やケガで働けなくなった際の所得補償も手厚く設計されています。民間健保でも支給される傷病手当金は「標準報酬日額の3分の2」が基本ですが、公務員共済組合の傷病手当金では、組合独自の「傷病手当金附加金」が上乗せされるケースが多く、当初の一定期間は給与の8割相当額が補償されるなど、休職時における家計破綻リスクを極小化する仕組みが構築されています。

