相続税の申告は「全員がやるもの」と思われがちだが、実態は大きく異なる。2026年時点の税制では、亡くなった方の財産が基礎控除の範囲内に収まるなど一定の条件を満たせば、申告そのものが不要になるケースが少なくない。一方で「申告しなくてよい」と思い込んでいた結果、期限後に税務署から指摘を受ける事例も後を絶たない。

相続税の申告は「全員がやるもの」と思われがちだが、実態は大きく異なる。2026年時点の税制では、亡くなった方の財産が基礎控除の範囲内に収まるなど一定の条件を満たせば、申告そのものが不要になるケースが少なくない。一方で「申告しなくてよい」と思い込んでいた結果、期限後に税務署から指摘を受ける事例も後を絶たない。

本記事では、相続税申告が不要となる具体的な条件や判断基準を、2026年最新の税制に基づいて整理する。自分が該当するかどうか、また「申告しないとばれるのか」という不安の実情まで、現場目線で切り込む。 📌 【この記事の重要ポイントまとめ】

  • 要点1:相続税の申告が不要になる最大の分岐点は「課税価格の合計が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるかどうか」。これを超えなければ申告義務はない。
  • 要点2:配偶者控除や小規模宅地等の特例は「申告をすれば税額がゼロになる」制度であり、適用を受けるには原則として申告が必要。混同しやすいので要注意。
  • 要点3:申告期限(相続開始から10カ月)を過ぎると延滞税・加算税などのペナルティが発生。ただし還付申告は期限後でも可能なケースがあり、諦めるのは早い。

【2026年最新】相続税申告が「必要ない」と判断できる基本ライン

相続税の申告が必要かどうかを最初に見極める指標は、相続財産の合計額が基礎控除額を超えるかどうかだ。基礎控除額の計算式は、長らく「3,000万円+600万円×法定相続人の数」で固定されている。2026年時点でもこの枠組みに変更はない。

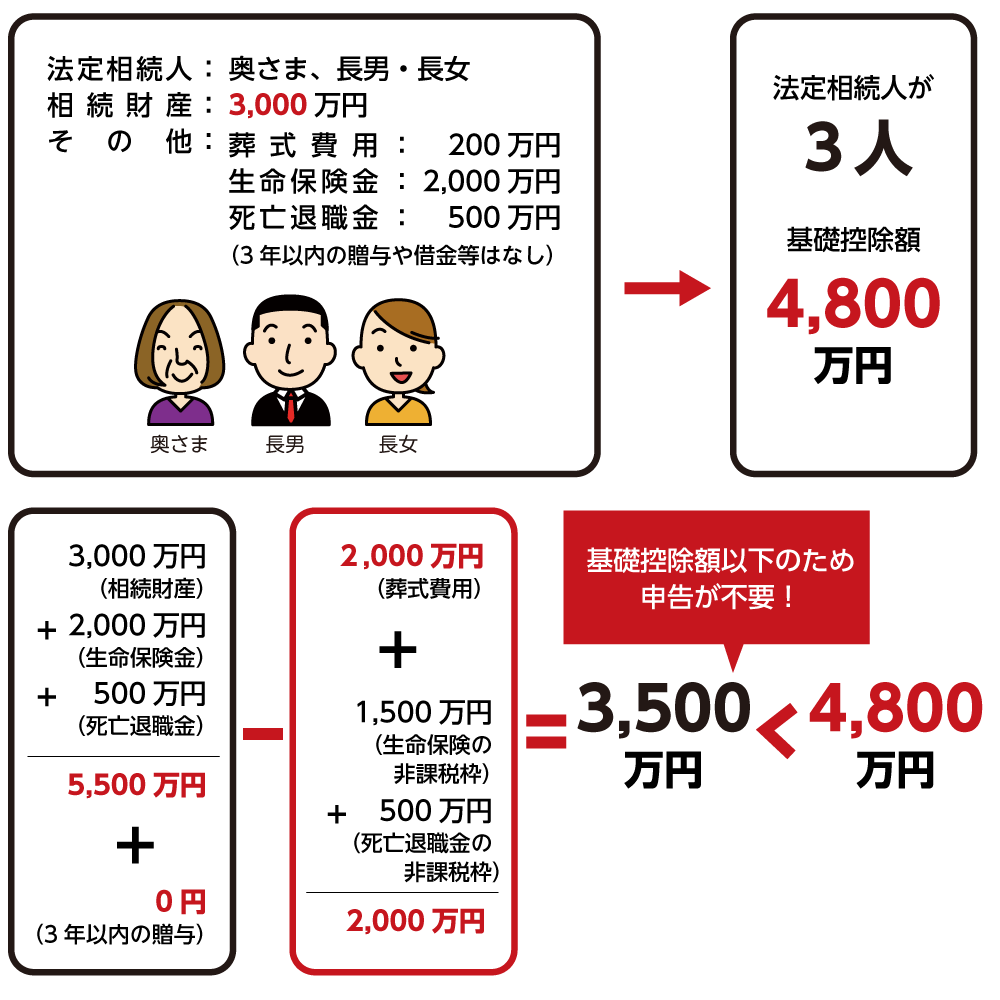
たとえば相続人が配偶者と子ども2人の計3人なら、基礎控除額は3,000万円+600万円×3=4,800万円。課税対象となる財産の合計額が4,800万円以下であれば、相続税は発生せず、申告書を提出する義務もない。これが「相続税申告が不要となる金額」の起点だ。

ここで注意すべきは、生命保険金や死亡退職金など「みなし相続財産」も課税価格に含まれる点。ただし、これらには非課税枠(500万円×法定相続人の数)が設定されている。加えて、借金や葬式費用などの債務・葬式費用は課税価格から差し引ける。相続税がかかるかどうかの判断は、預貯金や不動産の額面だけでなく、債務控除後の純粋な課税価格で行う。

相続税申告が不要になる代表的な4つのケース

「申告が必要ない」と言われる状況を整理すると、以下の4類型に収斂される。ネット上では「配偶者控除があれば申告不要」「小規模宅地の特例があれば不要」といった短絡的な情報も散見されるが、正確には異なる。ここで誤解を解いておきたい。

ケース分類内容・該当条件申告義務の有無編集部の見解・注意点① 課税価格が基礎控除以下相続財産から債務・葬式費用を差し引いた課税価格の合計が、基礎控除額(3,000万円+600万円×法定相続人数)を超えない申告不要最も多い「申告不要」パターン。ただし不動産の評価を誤ると基礎控除内に収まらない場合があるため、土地評価は路線価や倍率方式で正確に確認したい。② 配偶者控除で税額がゼロになる配偶者が取得する財産が1億6,000万円以下、または法定相続分以下で、税額がゼロになるケース税額ゼロでも申告必要(申告しないと控除が受けられない)「配偶者控除=申告不要」は誤解。特例適用には申告書の提出が要件。ただし、そもそも課税価格が基礎控除以下なら申告不要。③ 小規模宅地等の特例で税額がゼロになる自宅敷地や事業用地の評価額を最大80%減額する特例を適用し、結果として税額がゼロになるケース税額ゼロでも申告必要(特例適用は申告が前提)居住用330㎡まで80%減額という制度設計上、都市部の自宅相続で大きな節税効果を発揮する。申告を忘れると特例自体が使えない。④ 相続時精算課税を選んでいる生前贈与で相続時精算課税制度を選択済みで、贈与財産を含めても基礎控除内に収まる申告不要基礎控除内なら申告不要だが、過去の贈与財産を合算して判断する必要がある。相続時精算課税の適用状況は税務署も把握している。
中島 亮太
Penulis

中島 亮太

シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。